

Мобильный банк, Россельхозбанк
АО "Российский Сельскохозяйственный банк"
- 4,1
- 30.00 beoordelingen
- 10.00M
- Downloads
- Free
- Prijs
Screenshots
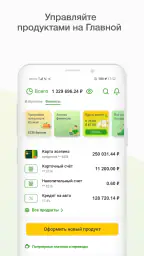
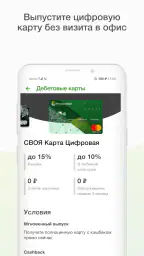
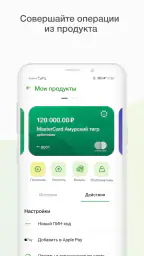
Мобильный банк, Россельхозбанк Voor- en nadelen
Voordelen
- Rekeningen en kaarten zijn snel vanuit één overzicht te beheren.
- Pushmeldingen helpen om transacties direct te controleren.
- Overboekingen tussen eigen rekeningen zijn eenvoudig uit te voeren.
- De app ondersteunt betalingen voor veel vaste diensten.
- Biometrische login maakt dagelijks inloggen extra gemakkelijk.
Nadelen
- Volledige functionaliteit is vooral gericht op klanten in Rusland.
- Voor sommige transacties zijn sms-codes of extra bevestigingen nodig.
- De interface kan voor nieuwe gebruikers aanvankelijk ingewikkeld zijn.
- Beschikbare functies kunnen per regio of rekeningtype verschillen.
- Een stabiele internetverbinding is nodig voor de meeste handelingen.
 Analyse door All-app
Een bankapp op een gedeeld toestel moet vooral voorspelbaar aanvoelen. Niemand wil tijdens een haastige betaling twijfelen of de juiste rekening openstaat, of zich afvragen welke gegevens zichtbaar zijn voor de volgende gebruiker. Ik heb Мобильный банк, Россельхозбанк bekeken vanuit precies dat dagelijkse perspectief: niet als losse financiële gadget, maar als hulpmiddel voor iemand die bankzaken op een telefoon regelt terwijl een partner, ouder of ander gezinslid hetzelfde toestel gebruikt.
De app valt onder financiën en is ontwikkeld door АО "Российский Сельскохозяйственный банк". Ze is gratis te gebruiken, heeft een PEGI 3-classificatie en draait vanaf Android 7.0. In de winkel staat een gemiddelde score van 4,1 op basis van ongeveer 211 duizend beoordelingen, terwijl het aantal installaties boven de tien miljoen ligt. Dat geeft mij vooral de indruk van een gevestigde mobiele bank, niet van een kleine proefapp die alleen door een beperkte groep wordt gebruikt.
Een gedeelde telefoon vraagt om duidelijke grenzen
Mijn eerste aandachtspunt bij deze app is niet het uiterlijk, maar de overgang tussen gebruikers. Stel je een huishouden voor waarin één Android-telefoon regelmatig wordt doorgegeven. De ene persoon controleert een saldo, de andere moet een betaling uitvoeren en later wil iemand alleen een financiële melding bekijken. In zo’n situatie is de belangrijkste gewoonte eenvoudig: na elke sessie de app verlaten en het toestel niet onbeheerd ontgrendeld achterlaten.
Dat klinkt vanzelfsprekend, maar bij bankieren is gemak snel een risico. Een algemene telefoonapp kun je zonder veel nadenken openlaten; bij een mobiele bank ligt dat anders. Ik zou daarom niet vertrouwen op het feit dat de app op de voorgrond staat of dat het scherm vanzelf vergrendelt. De gebruiker moet zelf een vaste routine hebben: transactie controleren, sessie beëindigen, scherm vergrendelen en de telefoon pas daarna doorgeven.
Voor een eigen toestel is dat minder omslachtig. Daar kan de app onderdeel worden van mijn vaste ochtend- of betaalroutine. Op een gedeeld toestel wordt dezelfde handeling een grens tussen twee personen. Dat verschil bepaalt sterk of deze bankapp prettig voelt. Wie zonder nadenken van gebruiker wisselt, loopt eerder tegen onduidelijkheid aan dan iemand die bewust met afzonderlijke sessies werkt.
Ik zou de app ook niet laten gebruiken als een soort gezamenlijk huishoudboekje. Een mobiele bank is in de eerste plaats bedoeld om toegang te geven tot bankzaken, niet om meerdere gezinsleden onbeperkt dezelfde financiële omgeving te laten beheren. Voor gezamenlijke planning is een apart gesprek, een gedeeld overzicht of een andere huishoudtool vaak overzichtelijker. De bankapp blijft dan voor de persoon die daadwerkelijk bevoegd is om een rekening of betaling te beheren.
Mijn aanpak bij de eerste installatie
Bij de installatie zou ik eerst controleren of het toestel zelf goed is afgeschermd. Een schermcode, vingerafdruk of andere vergrendeling hoort bij de basis, zeker wanneer de telefoon door meerdere mensen wordt gebruikt. Daarna zou ik de app alleen instellen voor de rekeninghouder. Niet iedereen in huis hoeft toegang te hebben alleen omdat iedereen soms dezelfde telefoon gebruikt.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Een praktische werkwijze is om de installatie niet tussen twee andere taken door te doen. Ik zou rustig controleren welke rekening of profiel actief is, meldingen bekijken en pas daarna een kleine, bekende handeling uitvoeren. Zo merk je meteen of de juiste omgeving is geopend en of de gebruiker begrijpt waar hij of zij naar kijkt. Bij financiële apps is die eerste controle belangrijker dan snel klaar zijn.
De huidige versie is 26.08.2. Voor mij betekent dat vooral dat ik na een update opnieuw kort zou kijken of de indeling en aanmeldstappen vertrouwd zijn. Een update is geen reden voor paniek, maar wel een goed moment om niet automatisch door schermen heen te tikken. Vooral op een gedeeld toestel kunnen opgeslagen gewoontes ervoor zorgen dat iemand te snel een verkeerde optie kiest.
Ik zou de app bovendien niet instellen voor een kind dat alleen nieuwsgierig is naar bankzaken. De leeftijdsclassificatie PEGI 3 zegt iets over de formele inhoudsindeling, maar maakt van de app geen speelgoed. Geldbeheer, rekeningen en transacties horen bij verantwoordelijkheid en toezicht. Een jong gezinslid kan naast een volwassene meekijken, maar dat is iets anders dan zelfstandig toegang geven.
Accountgrenzen zijn belangrijker dan gezamenlijke toegang
In een huishouden met meerdere bankklanten is het verleidelijk om één telefoon als centraal loket te gebruiken. Dat kan praktisch zijn, maar ik zou de app niet behandelen alsof alle rekeningen automatisch één gezamenlijke administratie vormen. De persoon die inlogt, moet altijd weten namens welk account hij of zij handelt. Dat is vooral belangrijk wanneer een partner helpt met een betaling of wanneer een ouder een familielid vraagt iets te controleren.
Mijn advies is om vóór elke financiële handeling hardop of bewust drie dingen te verifiëren: de actieve rekening, de ontvanger en het bedrag. Die controle kost weinig tijd en voorkomt dat behulpzaamheid verandert in een fout. Op een persoonlijk toestel doe ik dat misschien automatisch; op een gedeeld toestel maak ik er een vaste stap van.
Ook meldingen verdienen aandacht. Een melding die op het vergrendelde scherm verschijnt, kan informatie tonen die niet voor iedereen bedoeld is. Ik zou daarom de meldingsinstellingen van zowel de telefoon als de app bekijken en nagaan hoeveel tekst zichtbaar is zonder ontgrendeling. Dat is geen bijzondere functie van deze specifieke bank, maar wel een concrete manier om de app veiliger te gebruiken in een huishouden waarin schermen zichtbaar kunnen zijn.
Hetzelfde geldt voor screenshots, kopiëren en doorsturen. Als iemand een betalingsbevestiging naar een partner stuurt, moet die persoon beseffen dat zo’n afbeelding mogelijk rekening- of transactiegegevens bevat. Ik vind dat een belangrijk onderscheid: coördineren betekent niet automatisch alle financiële details delen. Spreek liever af welke informatie nodig is voor de taak en laat de rest privé.
Samen betalingen regelen zonder de controle kwijt te raken
De sterkste huishoudelijke toepassing zie ik bij praktische samenwerking. Een partner kan bijvoorbeeld de telefoon vasthouden terwijl de rekeninghouder de gegevens controleert. Een ouder kan naast een volwassen kind zitten om te helpen bij een eerste betaling. In beide gevallen blijft de rekeninghouder degene die de uiteindelijke handeling bevestigt. Dat maakt de taak gezamenlijk, maar houdt de verantwoordelijkheid op de juiste plaats.
Ik zou nooit alleen op mondelinge instructies vertrouwen wanneer iemand anders de gegevens invoert. Laat de rekeninghouder de naam van de ontvanger, het bedrag en de bestemming zelf nalezen. Zelfs als de andere persoon technisch handiger is, hoort de laatste controle bij degene van wie het geld afkomstig is. De app kan een proces ondersteunen, maar neemt die menselijke controle niet over.
Een nuttige gewoonte is om terugkerende huishoudelijke betalingen op een vast moment te behandelen. Niet omdat de app daarvoor een speciale gezinsfunctie nodig heeft, maar omdat het de kans verkleint dat twee mensen dezelfde taak uitvoeren of juist allebei aannemen dat de ander het heeft gedaan. Noteer desnoods buiten de bankapp wie welke rekening controleert. Zo blijft de bankomgeving beperkt tot bankzaken en wordt de planning niet verward met accounttoegang.
Voor een gezin met veel gezamenlijke uitgaven kan deze aanpak echter minder comfortabel worden. Wanneer iedereen voortdurend inzicht nodig heeft, is een rekeningstructuur of financiële oplossing die speciaal op gedeeld beheer is ingericht mogelijk geschikter. Ik zou deze app dan niet afwijzen, maar wel erkennen dat een gewone mobiele bankomgeving niet vanzelf een compleet samenwerkingsplatform wordt.
Leeftijd, vertrouwen en hulp op afstand
De PEGI 3-classificatie kan bij sommige lezers de indruk wekken dat de app voor elke leeftijd eenvoudig geschikt is. Zo zou ik het niet uitleggen. De classificatie gaat over de inhoud van de app, terwijl financiële zelfstandigheid iets anders is. Een kind kan de interface misschien begrijpen, maar dat betekent niet dat het zelfstandig toegang tot bankzaken hoort te krijgen.
Voor oudere familieleden ligt de situatie weer anders. Iemand kan hulp nodig hebben bij het vinden van een saldo of het herkennen van een bevestiging, zonder de volledige controle uit handen te willen geven. Ik vind het dan beter om samen op hetzelfde scherm te kijken dan om inloggegevens te delen. De helper kan aanwijzen waar informatie staat, terwijl de rekeninghouder zelf de telefoon bedient en de laatste beslissing neemt.
Hulp op afstand vraagt extra voorzichtigheid. Als iemand belt met de vraag om snel in te loggen of een code door te geven, zou ik de handeling stoppen en eerst zelf controleren met wie ik contact heb. De naam van Россельхозбанк en het vertrouwde uiterlijk van een bankapp zijn geen bewijs dat een onverwacht verzoek legitiem is. De app kan veilig zijn in normaal gebruik, maar veilig gedrag buiten de app blijft net zo belangrijk.
Ik zou ook geen wachtwoorden of toegangscodes opslaan in een gedeelde notitie, chat of fotoalbum. Dat maakt het misschien makkelijker om elkaar te helpen, maar het verplaatst het risico naar een plek die veel minder geschikt is voor financiële gegevens. Een goede gezinsafspraak is daarom: helpen mag, codes delen niet. Dat is simpel genoeg om te onthouden en duidelijk genoeg om misverstanden te voorkomen.
Wat ik prettig vind aan de dagelijkse werking
De grootste aantrekkingskracht is de directe toegang tot bankzaken vanaf een Android-telefoon. Voor iemand die al bij deze bank zit, is een aparte mobiele omgeving logischer dan telkens een browser openen. De app is gratis en heeft door haar grote verspreiding een volwassen uitstraling. Ik zie haar vooral als een praktische aanvulling op mijn bestaande bankrelatie, niet als een reden om van bank te wisselen.
De korte winkelomschrijving luidt “Россельхозбанк”, terwijl de samenvatting “Bij ons is het veilig!” vermeldt. Ik zou die laatste zin niet als zelfstandig bewijs van veiligheid behandelen. Mijn vertrouwen zou eerder afhangen van mijn eigen toestelbeveiliging, zorgvuldig inloggen, aandacht voor meldingen en het controleren van transacties. Een slogan kan een verwachting scheppen, maar veilig bankieren blijft een combinatie van techniek en gedrag.
De score van 4,1 is redelijk sterk genoeg om te laten zien dat veel gebruikers de app bruikbaar vinden, maar ik lees daar geen garantie in dat elke gebruiker dezelfde ervaring heeft. Een bankapp kan voor de ene persoon helder zijn en voor iemand met een ouder toestel, andere gewoontes of een gedeelde telefoon juist meer aandacht vragen. Ik zou de beoordeling daarom zien als een nuttig signaal, niet als vervanging voor mijn eigen test.
De ondersteuning vanaf Android 7.0 maakt de app toegankelijk voor oudere Android-apparaten. Dat kan handig zijn in een huishouden waarin niet iedereen het nieuwste toestel gebruikt. Tegelijk zou ik bij een ouder apparaat extra letten op algemene beveiligingsupdates en schermvergrendeling. Een app die technisch kan installeren, maakt een verouderd toestel nog niet automatisch een goede plek voor gevoelige bankzaken.
Waar de app minder goed past
Ik zou deze mobiele bank niet aanraden aan iemand die een volledig gezamenlijk financieel dashboard zoekt voor meerdere gezinsleden. De app kan een rekeninghouder helpen bij dagelijkse bankzaken, maar dat is iets anders dan transparant budgetteren met meerdere personen. Voor gedeelde doelen, categorieën en gezamenlijke planning kan een aparte budgetapp of een goed afgesproken spreadsheet meer overzicht geven.
Ook voor mensen die nauwelijks mobiel willen bankieren, is de app misschien niet de beste ingang. Als je liever persoonlijk contact hebt of financiële handelingen alleen op een groter scherm uitvoert, voegt een telefoonapp weinig toe. De waarde zit juist in snelle toegang onderweg en in het zelfstandig kunnen controleren van bankzaken. Wie dat voordeel niet nodig heeft, hoeft de extra digitale routine niet op te bouwen.
Een ander aandachtspunt is de verantwoordelijkheid bij een gedeeld toestel. Ik vind het geen zwakte die uniek is voor deze app, maar wel een reële beperking van de gebruikssituatie. Zodra meerdere mensen dezelfde telefoon gebruiken, wordt accountbeheer een kwestie van discipline. Als je weet dat gezinsleden regelmatig zonder duidelijke overgang in apps blijven rondkijken, zou ik een eigen toestel of een duidelijk gescheiden gebruik verkiezen.
De app is evenmin de juiste oplossing wanneer een gebruiker verwacht dat familieleden automatisch gemachtigd zijn om alles te regelen. Hulp bij navigeren is niet hetzelfde als formele bevoegdheid. Voor structureel beheer namens iemand anders moet je de passende bankprocedure volgen in plaats van een persoonlijke sessie informeel door te geven. Dat onderscheid voorkomt veel verwarring, vooral tussen partners en volwassen kinderen.
Mijn praktische routine voor gezinnen
Als ik deze app op een gedeeld toestel zou gebruiken, zou ik met een korte routine werken. Eerst ontgrendel ik alleen wanneer de rekeninghouder aanwezig is. Daarna controleer ik de actieve omgeving voordat ik iets selecteer. Bij een betaling lees ik de gegevens opnieuw na, en na afloop sluit ik de sessie en vergrendel ik het toestel. Die volgorde is misschien minder snel dan gedachteloos tikken, maar ze maakt fouten zichtbaar voordat ze gevolgen krijgen.
Voor meldingen zou ik afspreken dat financiële previews niet voor iedereen leesbaar op het vergrendelde scherm verschijnen. Voor hulp aan een familielid zou ik naast de gebruiker zitten in plaats van toegang op afstand te organiseren via gedeelde codes. En wanneer een kind vragen heeft, zou ik uitleg geven zonder de app als oefenomgeving voor zelfstandig bankieren te gebruiken.
Een vierde nuttige gewoonte is het bewaren van een onderscheid tussen “controleren” en “uitvoeren”. Een gezinslid kan helpen om te zien of een betaling is aangekomen, terwijl alleen de rekeninghouder een nieuwe opdracht bevestigt. Dat maakt samenwerking veiliger en voorkomt dat een helper per ongeluk meer doet dan bedoeld. Het is een eenvoudige afspraak, maar juist zulke kleine grenzen werken goed in de praktijk.
Ten slotte zou ik na een update niet meteen een belangrijke betaling uitvoeren. Ik zou eerst de app openen, de vertrouwde onderdelen herkennen en eventueel een onschuldige controle doen. Als de bediening anders aanvoelt, neem ik de tijd om opnieuw te kijken. De actuele versie 26.08.2 is daarmee niet alleen een technisch detail; ze is ook een herinnering om na wijzigingen bewust te blijven werken.
Mijn oordeel voor een huishouden
Mijn eindindruk is positief, zolang je de app gebruikt waarvoor ze bedoeld is: als mobiele toegang voor een bankklant van Россельхозбанк. De gratis toegang, brede verspreiding en ondersteuning voor Android 7.0 maken haar praktisch voor veel bestaande klanten. Ik vind haar vooral geschikt voor dagelijkse controles, betalingen en situaties waarin ik mijn bankzaken zelfstandig vanaf mijn telefoon wil regelen.
In een gedeeld huishouden ligt de beoordeling genuanceerder. De app kan samenwerking ondersteunen, maar alleen wanneer de rekeninghouder, de actieve accountomgeving en de laatste controle duidelijk blijven. Ik zou haar daarom aanraden aan gezinnen die bereid zijn vaste afspraken te maken over schermvergrendeling, meldingen en het niet delen van toegangscodes. Zonder zulke afspraken wordt het gemak van één gedeeld toestel al snel een bron van twijfel.
Voor kinderen is toezicht belangrijk, ondanks de lage leeftijdsclassificatie. Voor oudere familieleden kan samen meekijken een goede vorm van hulp zijn, zolang de persoon zelf de controle houdt. En voor gezinnen die één uitgebreid gezamenlijk budgetoverzicht verwachten, zou ik een aanvullende oplossing zoeken in plaats van deze bankapp daarvoor te forceren.
Mijn advies: gebruik de app persoonlijk, werk samen zonder accounts te vermengen en maak van elke betaling een bewuste controle. Dan voelt Мобильный банк, Россельхозбанк als een handige dagelijkse banktool. Op een chaotisch gedeeld toestel, met losse wachtwoorden en onduidelijke verantwoordelijkheden, zou ik juist eerst de gebruiksafspraken verbeteren voordat ik de app als gezinsoplossing inzet.
Veelgestelde vragen
Wat is Mobiele Bank van Россельхозбанк en wat kun je ermee doen?
Mobiele Bank van Россельхозбанк is de officiële mobiele bankapp voor klanten van de Russische Landbouwbank. Na het inloggen kun je onder andere rekeningen en kaarten bekijken, geld overmaken, betalingen uitvoeren, transacties controleren en bepaalde bankproducten beheren. De beschikbare functies kunnen verschillen per rekeningtype, regio, versie van de app en de diensten die aan jouw profiel zijn gekoppeld.
Hoe kan ik mij aanmelden bij de app van Россельхозбанк?
Om de app te gebruiken heb je doorgaans een bestaande rekening of bankkaart van Россельхозбанк en toegang tot internetbankieren nodig. Tijdens de eerste registratie kan om een telefoonnummer, klantgegevens, een sms-code of andere verificatie worden gevraagd. Stel daarna een sterke pincode of biometrische toegang in. Deel nooit bevestigingscodes met anderen, ook niet wanneer iemand zich voordoet als bankmedewerker.
Is Mobiele Bank van Россельхозбанк veilig voor betalingen en overschrijvingen?
De app gebruikt beveiligingsmaatregelen zoals verificatie via sms, een persoonlijke toegangscode en mogelijk vingerafdruk- of gezichtsherkenning, afhankelijk van je toestel. Toch blijft veilig gebruik belangrijk: installeer de applicatie alleen via officiële bronnen, houd Android of iOS bijgewerkt en vermijd openbare wifi voor gevoelige handelingen. Controleer altijd de naam, het rekeningnummer en het bedrag voordat je een betaling bevestigt.
Kan ik met de app geld overmaken en rekeningen betalen?
Ja, de mobiele bank is bedoeld voor dagelijkse financiële handelingen, waaronder overschrijvingen tussen eigen rekeningen, betalingen aan organisaties en mogelijk transfers naar andere banken of personen. Voor sommige transacties kunnen limieten, commissies of extra bevestigingen gelden. De exacte mogelijkheden hangen af van je contract met Россельхозбанк, de gekozen betaalmethode en de actuele regelgeving of instellingen van de bank.
Wat moet ik doen als de app niet werkt, mijn telefoon verloren is of ik verdachte activiteit zie?
Controleer eerst je internetverbinding, update de app en probeer opnieuw in te loggen zonder herhaaldelijk verkeerde codes in te voeren. Bij een verloren of gestolen telefoon moet je de toegang zo snel mogelijk blokkeren via de officiële bankkanalen en eventueel je simkaart laten blokkeren. Zie je onbekende transacties of ontvang je verdachte berichten, neem dan onmiddellijk contact op met Россельхозбанк via een officieel telefoonnummer of de officiële website.


